基本概念
增值税是以单位和个人生产经营过程中取得的增值额为课税对象征收的一种税。
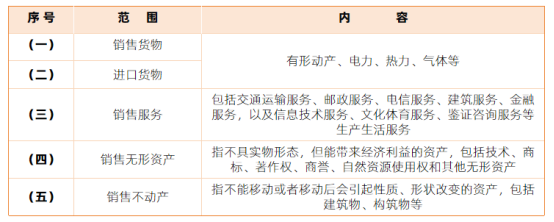
征税范围
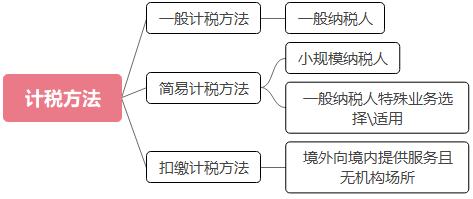
计税方法
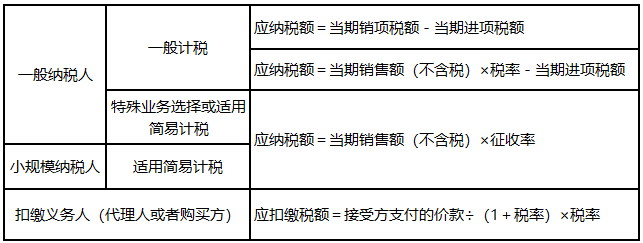
纳税人
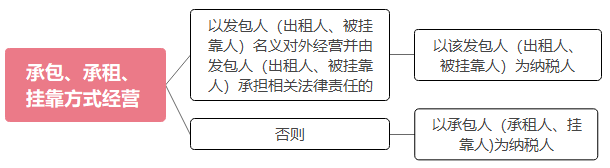
1.承包、承租、挂靠方式经营的纳税人。
2.报关进口货物纳税人:
(1)一般情况:以进口货物的收货人或者办理报关手续的单位和个人为进口货物的纳税人。
(2)代理进口
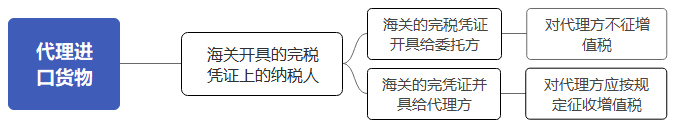
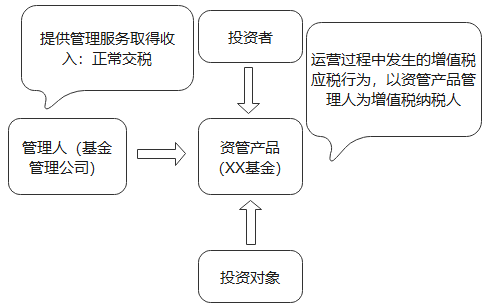
3.资管产品增值税纳税人。
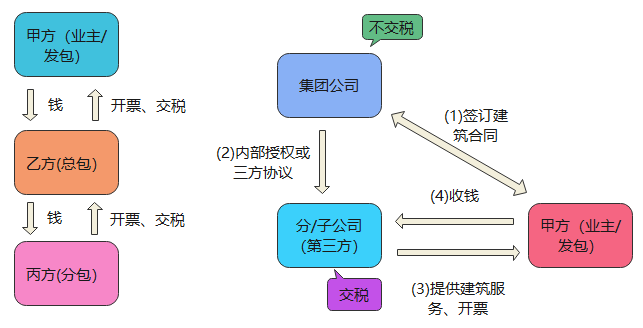
4.建筑企业纳税人特别规定
建筑企业与发包方签订建筑合同后,以内部授权或者三方协议等方式授权集团内其他纳税人(以下简称第三方)为发包方提供建筑服务,并由第三方直接与发包方结算工程款的,由第三方缴纳增值税,与发包方签订建筑合同的建筑企业不缴纳增值税。
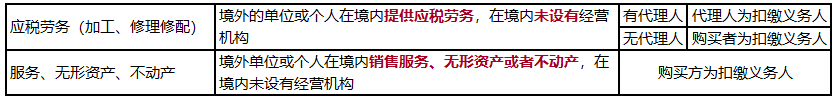
扣缴义务人
税率
1.增值税税率
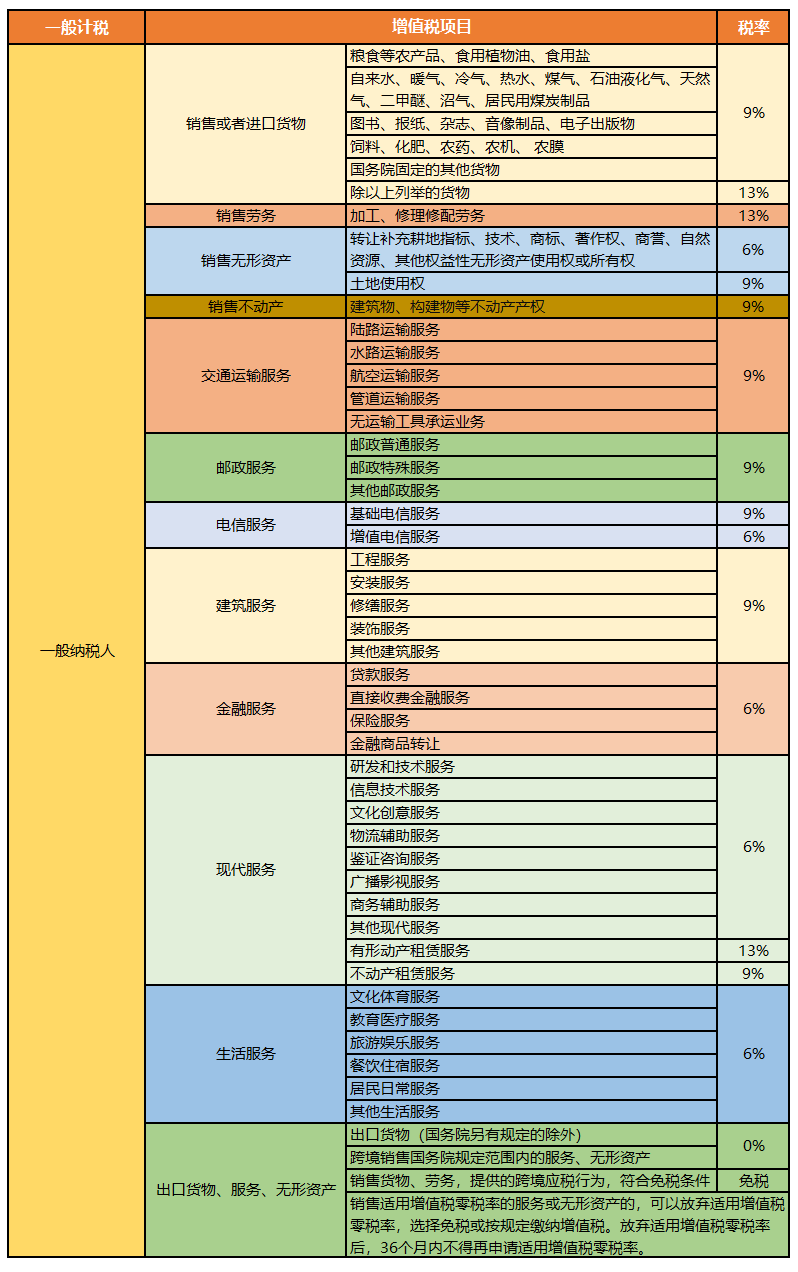
2.扣除率
扣除率是指增值税计征中法定扣除项目金额与产品课税金额之间的比例。
一般纳税人凭票抵扣进项税,但是对于购进农产品需要计算抵扣,扣除率有的是9%,有的是10%,我们具体来看:

①.从按照简易计税方法依照3%征收率计算缴纳增值税的小规模纳税人取得增值税专用发票的,以增值税专用发票上注明的金额和9%的扣除率计算进项税额。
②.取得(开具)农产品销售发票或收购发票的,以农产品销售发票或收购发票上注明的农产品买价和9%的扣除率计算进项税额。
③.纳税人购进用于生产销售或委托受托加工13%税率货物的农产品,按照10%的扣除率计算进项税率。
④.纳税人购进农产品既用于生产销售或委托受托加工13%税率货物又用于生产销售其他货物服务的,应当分别核算用于生产销售或委托受托加工13%税率货物和其他货物服务的农产品进项税额。未分别核算的,统一以增值税专用发票或海关进口增值税专用缴款书上注明的增值税额为进项税额,或以农产品收购发票或销售发票上注明的农产品买价和9%的扣除率计算进项税额。
⑤.农产品核定扣除时:
a.以农产品为原料生产货物,扣除率为销售货物的适用税率。
b. 购进农产品用于生产经营且不构成货物实体的(包装物、辅助材料、燃料、低值易耗品):最终货物税率为9%时扣除率为9%;最终货物税率为13%,扣除率为10%。
c.购进农产品直接销售时,扣除率为9%。
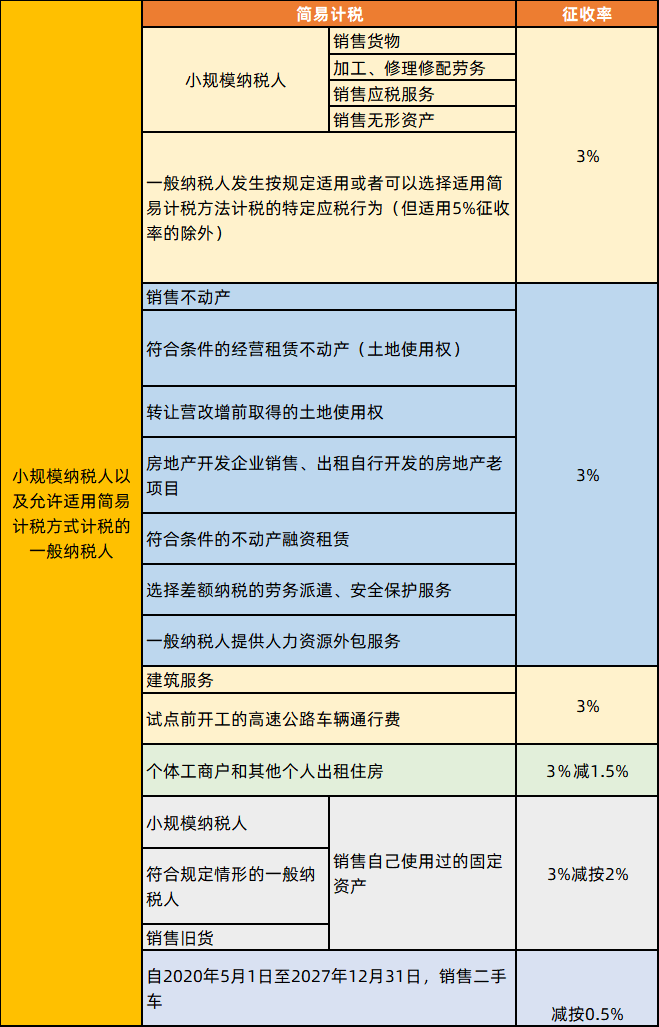
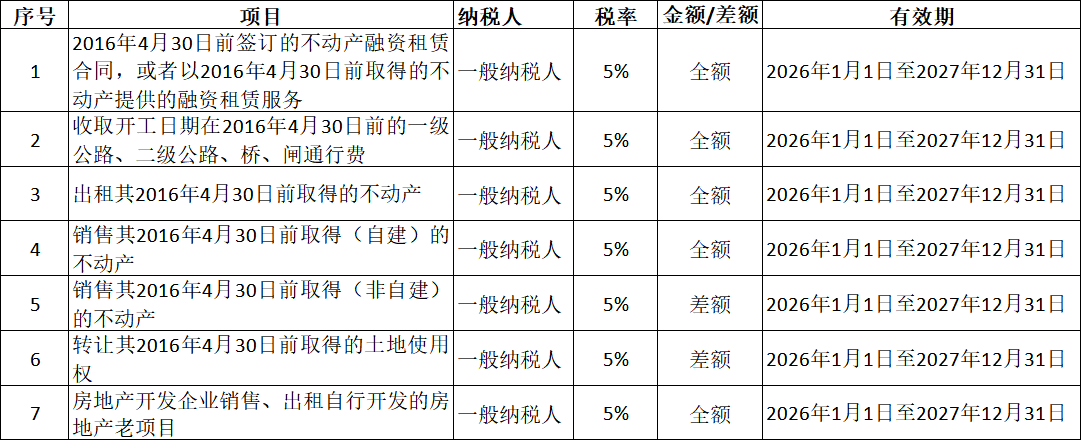
3.征收率
增值税小规模纳税人以及采用简易计税的一般纳税人计算税款时使用征收率,目前增值税征收率一共有4档,0.5%,1%,3%和5%,一般是3%,除了财政部和国家税务总局另有规定的。
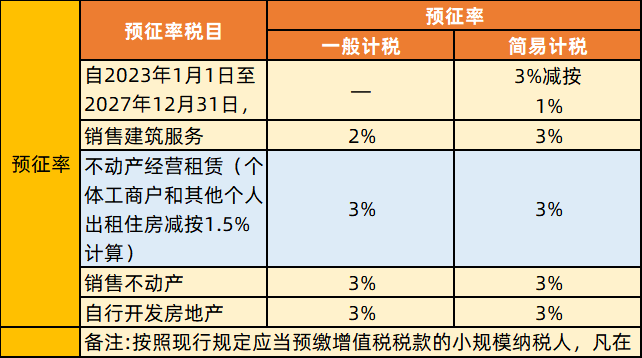
4.预征率
目前主要针对不动产和建筑行业采用预征办法,主要有5%、3%和2%的档次。
减免税优惠
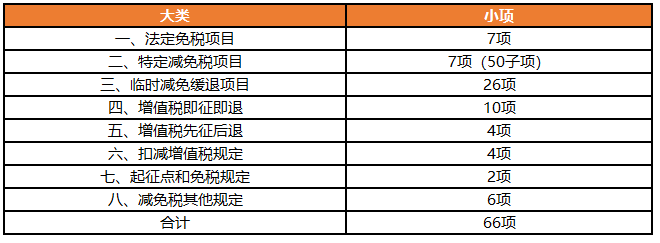
一、法定免税
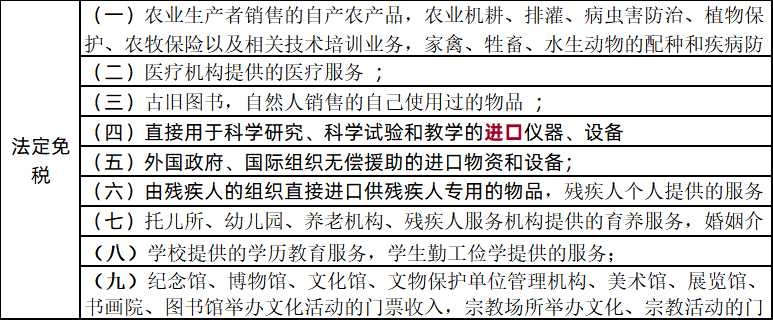
二、特定减免税项目
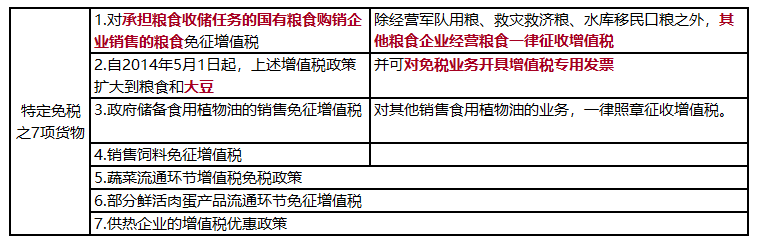
(一)销售货物
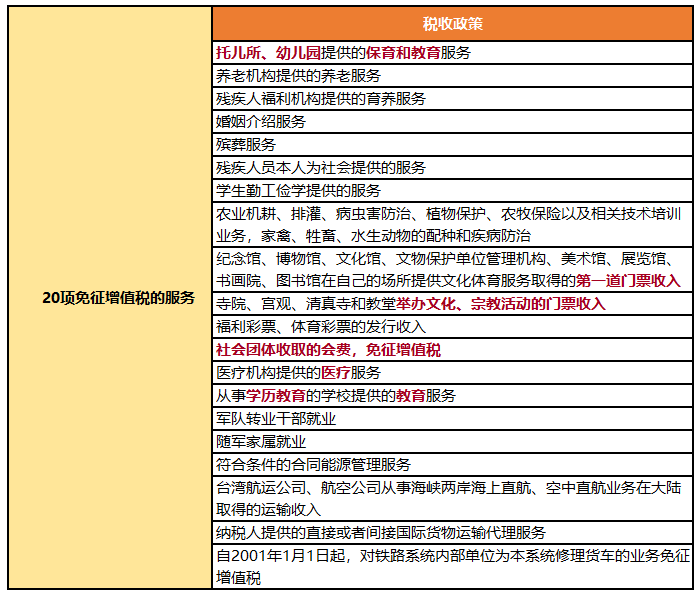
(二)销售服务
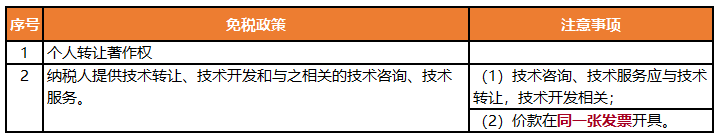
(三)销售无形资产
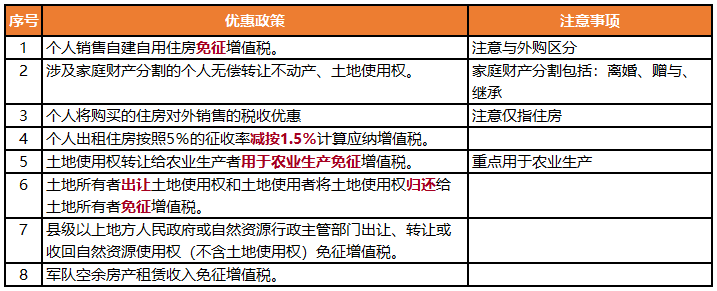
(四)销售不动产及不动产租赁服务
(五)金融服务
1.下列利息收入免征增值税
(1)国家助学贷款;
(2)国债、地方政府债;
(3)人民银行对金融机构的贷款;
(4)住房公积金管理中心用住房公积金在指定的委托银行发放的个人住房贷款;
(5)外汇管理部门在从事国家外汇储备经营过程中,委托金融机构发放的外汇贷款;
(6)统借统还。
2.被撤销金融机构以货物、不动产、无形资产、有价证券、票据等财产清偿债务。
3.保险公司开办的一年期以上人身保险产品取得的保费收入。
4.下列金融商品转让收入:
(1)合格境外投资者(QFII)委托境内公司在我国从事证券买卖业务。
(2)香港市场投资者(包括单位和个人)通过沪港通买卖上交所A股。
(3)对香港市场投资者(包括单位和个人)通过基金互认买卖内地基金份额。
(4)证券投资基金管理人运用基金买卖股票、债券。
(5)个人从事金融商品转让业务。
5.金融同业往来利息收入
包括人民银行对一般金融机构贷款,以及人民银行对商业银行的再贴现等。
(2)银行联行往来业务。
(3)金融机构间的资金往来业务。
(4)自2016年5月1日起,金融同业往来利息收入:同业存款、同业借款、同业代付等。
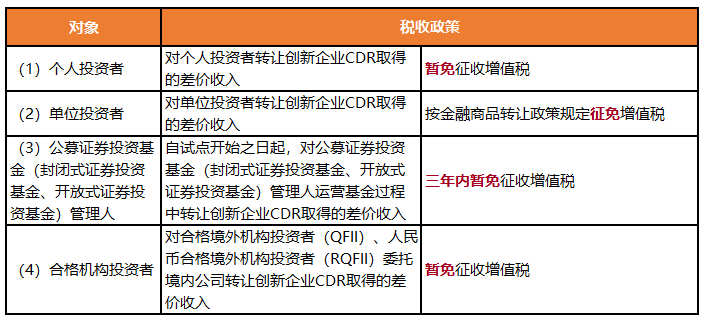
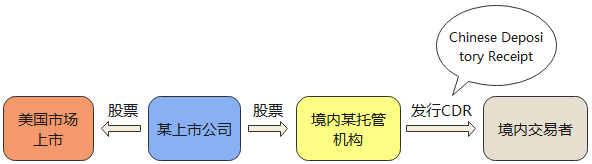
6.创新企业境内发行存托凭证(简称:创新企业CDR)试点阶段有关税收政策
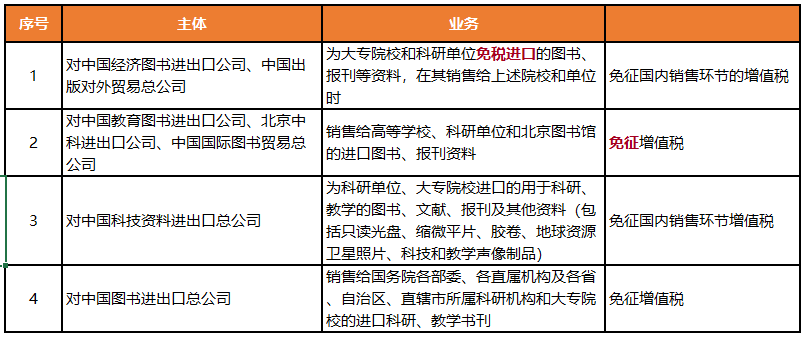
(六)进口货物
(七)海南自由贸易港
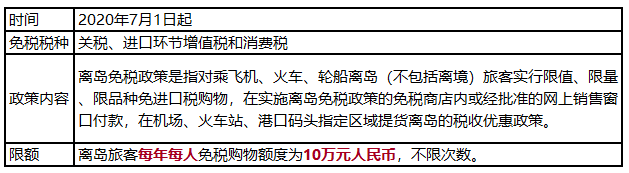
1.离岛免税
(1)离岛旅客免税购物政策
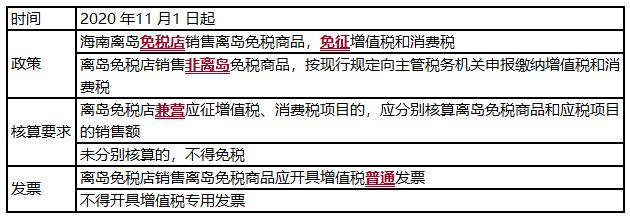
((2)离岛免税店的优惠政策
三、临时减免缓退税项目
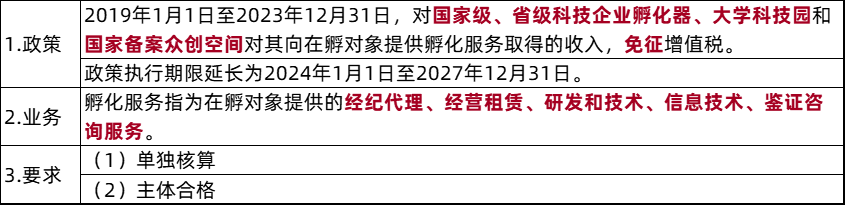
(一)孵化服务
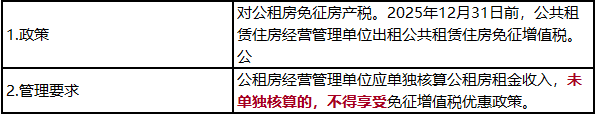
(二)经营公租房
(三)文化企业
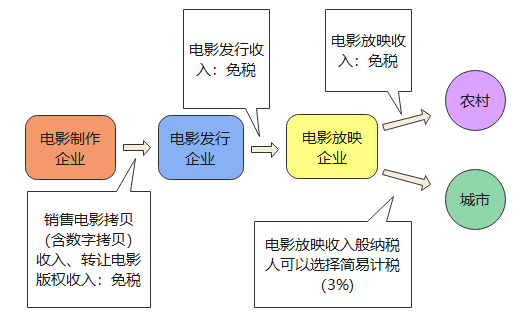
1.自2019年1月1日至2027年12月31日,对电影主管部门(包括中央、省、地市及县级)按照各自职能权限批准从事电影制片、发行、放映的电影集团公司(含成员企业)、电影制片厂及其他电影企业取得的销售电影拷贝(含数字拷贝)收入、转让电影版权(包括转让和许可使用)收入、电影发行收入以及在农村取得的电影放映收入,免征增值税。一般纳税人提供的城市电影放映服务,可以按现行政策规定,选择按照简易计税办法计算缴纳增值税。
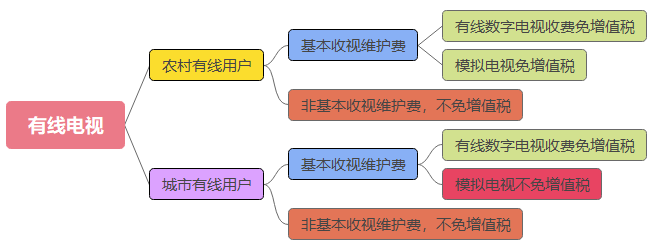
2.自2019年1月1日至2027年12月31日,对广播电视运营服务企业收取的有线数字电视基本收视维护费和农村有线电视基本收视费,免征增值税。根据《财政部 税务总局关于延续实施支持文化企业发展增值税政策的公告》(财政部 税务总局公告2023年第61号)规定,对广播电视运营服务企业收取的有线数字电视基本收视维护费和农村有线电视基本收视费免征增值税的政策执行至2027年12月31日。
3.自2019年1月1日至2027年12月31日党报、党刊将其发行、印刷业务及相应的经营性资产剥离组建的文化企业,注册之日起所取得的党报、党刊发行收入和印刷收入免征增值税。
(四)社区家庭服务业
2019年6月1日起至2025年12月31日,下列收入免征增值税:
1.提供社区养老、托育、家政服务取得的收入,免征增值税。
2.符合下列条件的家政服务企业提供家政服务取得的收入,免征增值税。
(1)与家政服务员、接受家政服务的客户就提供家政服务行为签订三方协议;
(2)向家政服务员发放劳动报酬,并对家政服务员进行培训管理;
(3)通过建立业务管理系统对家政服务员进行登记管理。
(五)边销茶
自2023年9月22日起至2027年12月31日,对边销茶生产企业(企业名单见《财政部 税务总局关于延续实施边销茶增值税政策的公告》(财政部 税务总局公告2023年第59号)附件)销售自产的边销茶及经销企业销售的边销茶免征增值税。
所称边销茶,是指以黑毛茶、老青茶、红茶末、绿茶为主要原料,经过发酵、蒸制、加压或者压碎、炒制,专门销往边疆少数民族地区的紧压茶。
(六)抗病毒药品
1.继续对国产抗艾滋病病毒药品免征生产环节和流通环节增值税。2019年1月1日至2023年12月31日国产抗艾滋病病毒药物品种清单见《财政部 税务总局关于延续免征国产抗艾滋病病毒药品增值税政策的公告》(财政部 税务总局公告2019年第73号)附件,2023年9月22日至2027年12月31日国产抗艾滋病病毒药物免税品种清单见《财政部 税务总局关于延续免征国产抗艾滋病病毒药品增值税政策的公告》(财政部 税务总局公告2023年第62号)附件。
2.享受上述免征增值税政策的国产抗艾滋病病毒药品,须为各省(自治区、直辖市)艾滋病药品管理部门按照政府采购有关规定采购的,并向艾滋病病毒感染者和病人免费提供的抗艾滋病病毒药品。药品生产企业和流通企业应将药品供货合同留存,以备税务机关查验。
3.执行至2027年12月31日。
(七)农村饮水安全工程
2019年1月1日至至2027年12月31日,饮水工程运营管理单位向农村居民提供生活用水取得的自来水销售收入,免征增值税。
(八)科普单位的科普活动
2027年12月31日前,对科普单位的门票收入,以及县级及以上党政部门和科协开展科普活动的门票收入免征增值税。
以上所述“科普单位”,是指科技馆、自然博物馆,对公众开放的天文馆(站、台)、气象台(站)、地震台(站),以及高等院校、科研机构对公众开放的科普基地。
以上所述“科普活动”,是指利用各种传媒以浅显的、让公众易于理解、接受和参与的方式,向普通大众介绍自然科学和社会科学知识,推广科学技术的应用,倡导科学方法,传播科学思想,弘扬科学精神的活动。
(九)金融机构发放小额贷款
1.对金融机构向小型企业、微型企业和个体工商户发放小额贷款取得的利息收入,免征增值税。金融机构可以选择以下两种方法之一适用免税:
(一)对金融机构向小型企业、微型企业和个体工商户发放的,利率水平不高于全国银行间同业拆借中心公布的贷款市场报价利率(LPR)150%(含本数)的单笔小额贷款取得的利息收入,免征增值税;高于全国银行间同业拆借中心公布的贷款市场报价利率(LPR)150%的单笔小额贷款取得的利息收入,按照现行政策规定缴纳增值税。
(二)对金融机构向小型企业、微型企业和个体工商户发放单笔小额贷款取得的利息收入中,不高于该笔贷款按照全国银行间同业拆借中心公布的贷款市场报价利率(LPR)150%(含本数)计算的利息收入部分,免征增值税;超过部分按照现行政策规定缴纳增值税。
金融机构可按会计年度在以上两种方法之间选定其一作为该年的免税适用方法,一经选定,该会计年度内不得变更。
所称小型企业、微型企业,是指符合《中小企业划型标准规定》(工信部联企业〔2011〕300号)的小型企业和微型企业。其中,资产总额和从业人员指标均以贷款发放时的实际状态确定;营业收入指标以贷款发放前12个自然月的累计数确定,不满12个自然月的,按照以下公式计算:
营业收入(年)=企业实际存续期间营业收入/企业实际存续月数×12
所称小额贷款,是指单户授信小于1000万元(含本数)的小型企业、微型企业或个体工商户贷款;没有授信额度的,是指单户贷款合同金额且贷款余额在1000万元(含本数)以下的贷款。
执行至2027年12月31日。
2.对金融机构向小型企业、微型企业及个体工商户发放小额贷款取得的利息收入,免征增值税。金融机构应将相关免税证明材料留存备查,单独核算符合免税条件的小额贷款利息收入,按现行规定向主管税务机关办理纳税申报;未单独核算的,不得免征增值税。
所称小型企业、微型企业,是指符合《中小企业划型标准规定》(工信部联企业〔2011〕300号)的小型企业和微型企业。其中,资产总额和从业人员指标均以贷款发放时的实际状态确定;营业收入指标以贷款发放前12个自然月的累计数确定,不满12个自然月的,按照以下公式计算:
营业收入(年)=企业实际存续期间营业收入/企业实际存续月数×12
所称小额贷款,是指单户授信小于100万元(含本数)的小型企业、微型企业或个体工商户贷款;没有授信额度的,是指单户贷款合同金额且贷款余额在100万元(含本数)以下的贷款。
执行至2027年12月31日。
3.对经省级地方金融监督管理部门批准成立的小额贷款公司取得的农户小额贷款利息收入,免征增值税。
所称农户,是指长期(一年以上)居住在乡镇(不包括城关镇)行政管理区域内的住户,还包括长期居住在城关镇所辖行政村范围内的住户和户口不在本地而在本地居住一年以上的住户,国有农场的职工和农村个体工商户。位于乡镇(不包括城关镇)行政管理区域内和在城关镇所辖行政村范围内的国有经济的机关、团体、学校、企事业单位的集体户;有本地户口,但举家外出谋生一年以上的住户,无论是否保留承包耕地均不属于农户。农户以户为统计单位,既可以从事农业生产经营,也可以从事非农业生产经营。农户贷款的判定应以贷款发放时的承贷主体是否属于农户为准。
所称小额贷款,是指单笔且该农户贷款余额总额在10万元(含本数)以下的贷款。
执行至2027年12月31日。
4.对金融机构向农户发放小额贷款取得的利息收入,免征增值税。金融机构应将相关免税证明材料留存备查,单独核算符合免税条件的小额贷款利息收入,按现行规定向主管税务机关办理纳税申报;未单独核算的,不得免征增值税。
所称农户,是指长期(一年以上)居住在乡镇(不包括城关镇)行政管理区域内的住户,还包括长期居住在城关镇所辖行政村范围内的住户和户口不在本地而在本地居住一年以上的住户,国有农场的职工。位于乡镇(不包括城关镇)行政管理区域内和在城关镇所辖行政村范围内的国有经济的机关、团体、学校、企事业单位的集体户;有本地户口,但举家外出谋生一年以上的住户,无论是否保留承包耕地均不属于农户。农户以户为统计单位,既可以从事农业生产经营,也可以从事非农业生产经营。农户贷款的判定应以贷款发放时的借款人是否属于农户为准。
所称小额贷款,是指单户授信小于100万元(含本数)的农户贷款;没有授信额度的,是指单户贷款合同金额且贷款余额在100万元(含本数)以下的贷款。
5.执行至2027年12月31日。
(十)境外机构投资境内债券市场
自2018年11月30日至2027年12月31日,对经国务院批准对外开放的货物期货品种保税交割业务,暂免征收增值税。
上述期货交易中实际交割的货物,如果发生进口或者出口的,统一按照现行货物进出口税收政策执行。非保税货物发生的期货实物交割仍按《国家税务总局关于下发<货物期货征收增值税具体办法>的通知》(国税发〔1994〕244号)的规定执行。
(十一)货物期货交割
2027年12月31日之前,对经国务院批准对外开放的货物期货品种保税交割业务,暂免征收增值税
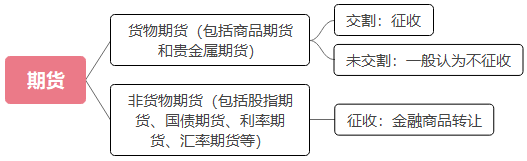
期货交易中实际交割的货物,如果发生进口或者出口的,统一按照现行货物进出口政策执行。
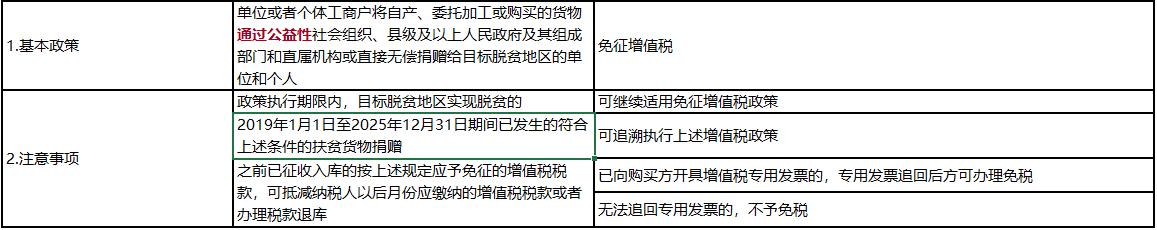
(十二)扶贫货物捐赠
(十三)公共交通运输服务
一般纳税人提供公共交通运输服务可以选择适用简易计税方法计税。 公共交通运输服务,包括轮客渡、公交客运、地铁、城市轻轨、出租车、长途客运、班车。 班车,是指按固定路线、固定时间运营并在固定站点停靠的运送旅客的陆路运输服务。
(十四)阶段性减免小规模纳税人增值税
自2023年1月1日至2027年12月31日,增值税小规模纳税人适用3%征收率的应税销售收入,减按1%征收率征收增值税;适用3%预征率的预缴增值税项目,减按1%预征率预缴增值税。
(十五)二手车经销企业销售旧车
自2020年5月1日至2027年12月31日,从事二手车经销的纳税人销售其收购的二手车,由原按照简易办法依3%征收率减按2%征收增值税,改为减按0.5%征收增值税。二手车,是指从办理完注册登记手续至达到国家强制报废标准之前进行交易并转移所有权的车辆,具体范围按照国务院商务主管部门出台的二手车流通管理办法执行。
(十六)中国(上海)自由贸易试验区建设
在中国(上海)自由贸易试验区(含临港新片区)的海关特殊监管区域内(以下称试点区域),对企业自《财政部 生态环境部 商务部 海关总署 税务总局关于在中国(上海)自由贸易试验区试点暂时进境修理有关税收政策的通知》(财关税〔2024〕18号)实施之日起自境外暂时准许进入试点区域进行修理的货物实施保税,复运出境的免征关税、进口环节增值税和消费税;不复运出境转为内销的,按要求办理进口手续,以修理后货物的实际报验状态,照章征收进口关税、进口环节增值税和消费税。
以上政策仅适用于洋山特殊综合保税区、上海浦东机场综合保税区、上海外高桥港综合保税区、上海外高桥保税区,以及中国(上海)自由贸易试验区(含临港新片区)内经国务院批复同意的其他海关特殊监管区域。
以上规定自2024年6月27日起实施,此前已征税的进口货物,不再退还相关税款。
(十七)研发机构采购国产设备
一、适用采购国产设备全额退还增值税政策的内资研发机构和外资研发中心包括:
(一)科技部会同财政部、海关总署和税务总局核定的科技体制改革过程中转制为企业和进入企业的主要从事科学研究和技术开发工作的机构;
(二)国家发展改革委会同财政部、海关总署和税务总局核定的国家工程研究中心;
(三)国家发展改革委会同财政部、海关总署、税务总局和科技部核定的企业技术中心;
(四)科技部会同财政部、海关总署和税务总局核定的国家重点实验室(含企业国家重点实验室)和国家工程技术研究中心;
(五)科技部核定的国务院部委、直属机构所属从事科学研究工作的各类科研院所,以及各省、自治区、直辖市、计划单列市科技主管部门核定的本级政府所属从事科学研究工作的各类科研院所;
(六)科技部会同民政部核定或者各省、自治区、直辖市、计划单列市及新疆生产建设兵团科技主管部门会同同级民政部门核定的科技类民办非企业单位;
(七)工业和信息化部会同财政部、海关总署、税务总局核定的国家中小企业公共服务示范平台(技术类);
(八)国家承认学历的实施专科及以上高等学历教育的高等学校(以教育部门户网站公布名单为准);
(九)符合规定的外资研发中心;
(十)财政部会同国务院有关部门核定的其他科学研究机构、技术开发机构和学校。
二、外资研发中心应同时满足下列条件:
(一)研发费用标准:作为独立法人的,其投资总额不低于800万美元;作为公司内设部门或分公司的非独立法人的,其研发总投入不低于800万美元。
(二)专职研究与试验发展人员不低于80人。
(三)设立以来累计购置的设备原值不低于2000万元。
外资研发中心须经商务主管部门会同有关部门按照上述条件进行资格审核认定。具体审核认定办法见《财政部 商务部 税务总局关于研发机构采购设备增值税政策的公告》(财政部 商务部 税务总局公告2023年第41号)附件1。
三、执行至2027年12月31日,具体从内资研发机构和外资研发中心取得退税资格的次月1日起执行。
(十八)进口种子种源
自2021年1月1日至2025年12月31日对符合《进口种子种源免征增值税商品清单》的进口种子种源免征进口环节增值税。
(十九)图书批发、零售
自2021年1月1日起至2027年12月31日,免征图书批发、零售环节增值税。
(二十)粤港澳大湾区建设
自2020年10月1日至2025年12月31日之前,对注册在广州市的保险企业向注册在南沙自贸片区的企业提供国际航运保险业务取得的收入,免征增值税。
(二十一)进口种子种源
自2021年1月1日至2025年12月31日,对符合《进口种子种源免征增值税商品清单》的进口种子种源免征进口环节增值税。
(二十二)出口货物保险
自2022年1月1日至2025年12月31日,对境内单位和个人发生的下列跨境应税行为免征增值税:
以出口货物为保险标的的产品质量保证保险。
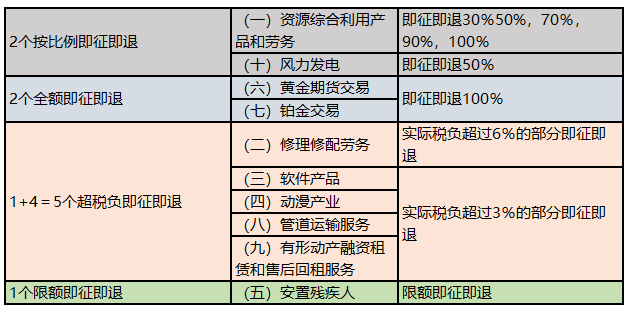
四、增值税即征即退
五、增值税先征后退
参见法规:《财政部 税务总局关于延续宣传文化增值税优惠政策的公告》(财政部 税务总局公告2021第10号)
六、扣减增值税规定
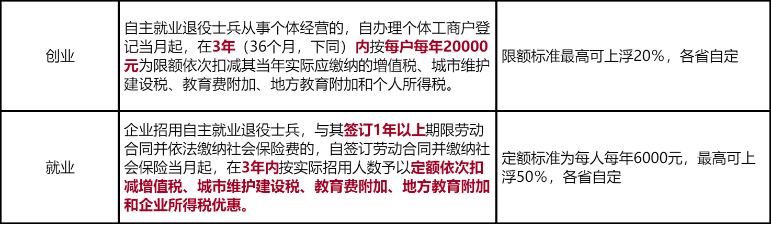
(一)退役士兵创业就业
(二)重点群体创业就业
1. 自2019年1月1日至2025年12月31日,企业招用建档立卡贫困人口,以及在人力资源社会保障部门公共就业服务机构登记失业半年以上且持《就业创业证》或《就业失业登记证》(注明“企业吸纳税收政策”)的人员,与其签订1年以上期限劳动合同并依法缴纳社会保险费的,自签订劳动合同并缴纳社会保险当月起,在3年内按实际招用人数予以定额依次扣减增值税、城市维护建设税、教育费附加、地方教育附加和企业所得税优惠。定额标准为每人每年6000元,最高可上浮30%,各省、自治区、直辖市人民政府可根据本地区实际情况在此幅度内确定具体定额标准。城市维护建设税、教育费附加、地方教育附加的计税依据是享受本项税收优惠政策前的增值税应纳税额。
按上述标准计算的税收扣减额应在企业当年实际应缴纳的增值税、城市维护建设税、教育费附加、地方教育附加和企业所得税税额中扣减,当年扣减不完的,不得结转下年使用。
上述所称企业是指属于增值税纳税人或企业所得税纳税人的企业等单位。
自2023年1月1日至2027年12月31日,企业招用脱贫人口,以及在人力资源社会保障部门公共就业服务机构登记失业半年以上且持《就业创业证》或《就业失业登记证》(注明“企业吸纳税收政策”)的人员,与其签订1年以上期限劳动合同并依法缴纳社会保险费的,自签订劳动合同并缴纳社会保险当月起,在3年内按实际招用人数予以定额依次扣减增值税、城市维护建设税、教育费附加、地方教育附加和企业所得税优惠。定额标准为每人每年6000元,最高可上浮30%,各省、自治区、直辖市人民政府可根据本地区实际情况在此幅度内确定具体定额标准。城市维护建设税、教育费附加、地方教育附加的计税依据是享受本项税收优惠政策前的增值税应纳税额。
按上述标准计算的税收扣减额应在企业当年实际应缴纳的增值税、城市维护建设税、教育费附加、地方教育附加和企业所得税税额中扣减,当年扣减不完的,不得结转下年使用。
上述所称企业是指属于增值税纳税人或企业所得税纳税人的企业等单位。
七、起征点和免税规定
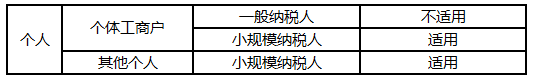
(一)个人销售起征点
1.含义:起征点以下免征,起征点以上全额征收。
2.幅度
(1)按期纳税的,为月销售额5000-20000元(含本数)
(2)按次纳税的,为每次(日)销售额300-500元(含本数)
3.范围
八、减免税的其他规定
