基本概念
关税是由海关根据国家制定的有关法律,以准许进出口的货物和进出境的物品为征税对象而征收的一种税。
纳税人

征税范围

计税方法
一、从价税应纳税额计算
关税税额=应税进(出)口货物数量×单位完税价格×税率
二、从量税应纳税额的计算
关税税额=应税进(出)口货物数量×单位货物税额
三、复合税应纳税额的计算
复合税:先计征从量税,再计征从价税。
关税税额=应税进(出)口货物数量×单位货物税额+应税进(出)口货物数量×单位完税价格×税率
四、滑准税应纳税额的计算
关税税额=应税进(出)口货物数量×单位完税价格×滑准税税率
税率
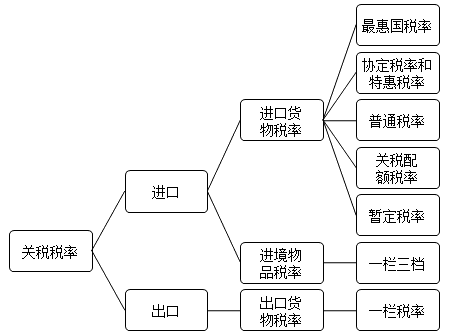
一、进口关税税率
(一)进口货物(多栏税率):分为最惠国税率、协定税率、特惠税率、普通税率、关税配额税率等税率形式,对进口货物在一定期限内可实行暂定税率。
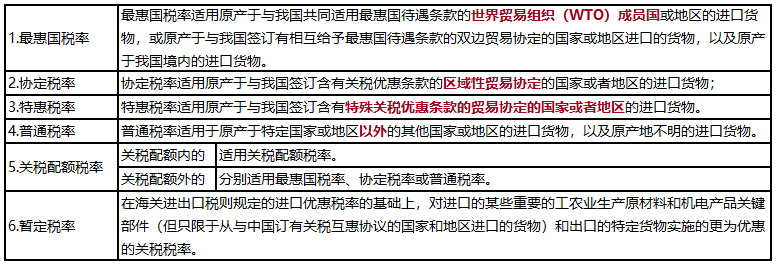
参见法规:《中华人民共和国进出口税则(2022)》(税委会公告〔2021〕10号)
参见法规:《国务院关税税则委员会关于2022年关税调整方案的通知》(税委会〔2021〕18号)
适用税率规则1:暂定税率适用规则
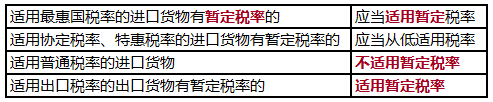
适用税率规则2:反倾销、反补贴、保障措施问题
按照有关法律、行政法规的规定对进口货物采取反倾销、反补贴、保障措施的,其税率的适用按照《中华人民共和国反倾销条例》(国务院令第401号)、《中华人民共和国反补贴条例》(国务院令第402号)和《中华人民共和国保障措施条例》(国务院令第403号)的有关规定执行。
适用税率规则3:报复性关税
任何国家或者地区违反与中华人民共和国签订或者共同参加的贸易协定及相关协定,对中华人民共和国在贸易方面采取禁止、限制、加征关税或者其他影响正常贸易的措施的,对原产于该国家或者地区的进口货物可以征收报复性关税,适用报复性关税税率。征收报复性关税的货物、适用国别、税率、期限和征收办法,由国务院关税税则委员会决定并公布。
(二)进境物品进口税率
参见法规:《国务院关税税则委员会关于调整进境物品进口税有关问题的通知》(税委会〔2019〕17号)
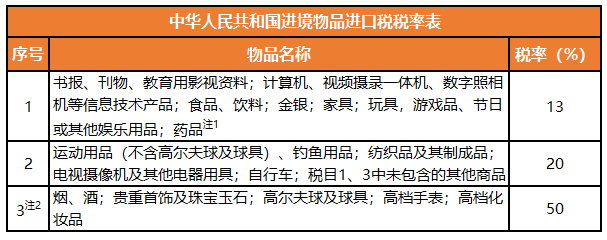
注1:对国家规定减按3%征收进口环节增值税的进口药品,按照货物税率征税。
注2:税目3所列商品的具体范围与消费税征收范围一致。
二、出口关税税率
参见法规:《中华人民共和国进出口税则(2022)》(税委会公告〔2021〕10号)
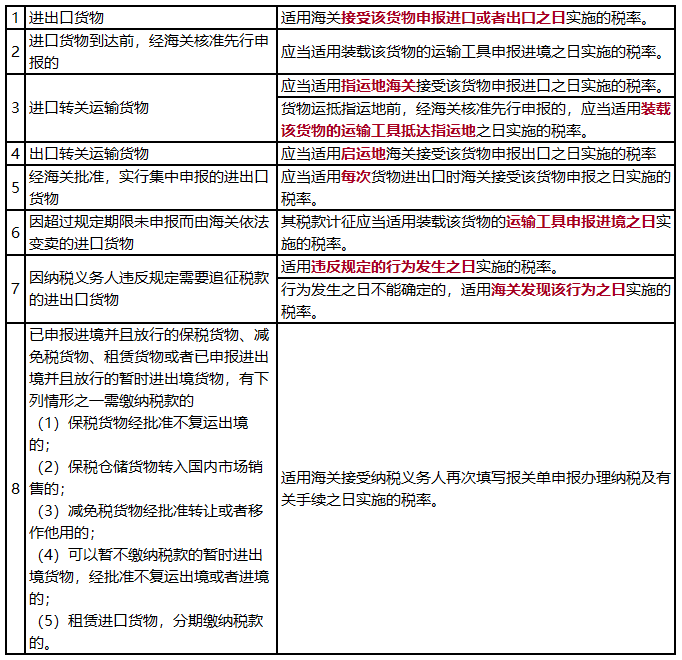
税率的适用
关税减免税
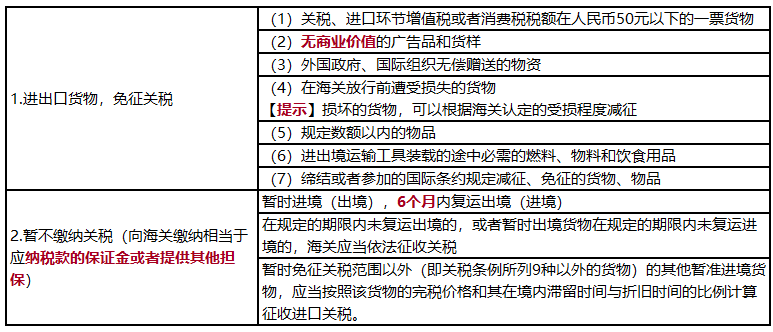
一、法定减免税
二、特定减免税
(一)科教用品
参见法规:《财政部 海关总署 税务总局关于“十四五”期间支持科技创新进口税收政策的通知》(财关税〔2021〕23号)
一、对科学研究机构、技术开发机构、学校、党校(行政学院)、图书馆进口国内不能生产或性能不能满足需求的科学研究、科技开发和教学用品,免征进口关税和进口环节增值税、消费税。
二、对出版物进口单位为科研院所、学校、党校(行政学院)、图书馆进口用于科研、教学的图书、资料等,免征进口环节增值税。
。。。。。。
五、本通知第一、二条规定的免税进口商品实行清单管理。免税进口商品清单由财政部、海关总署、税务总局征求有关部门意见后另行制定印发,并动态调整。
(二)残疾人专用品
对残疾人专用品、有关单位进口国内不能生产的特定残疾人专用品,免征进口关税和进口环节增值税、消费税。
(三)慈善捐赠物资
对我国关境外自然人、法人或者其他组织等境外捐赠人,无偿向特定全国性慈善或福利组织,以及国务院有关部门和各省、自治区、直辖市人民政府捐赠的,直接用于慈善事业的物资,免征进口关税和进口环节增值税。
(四)重大技术装备
对符合规定条件的企业及核电项目业主为生产国家支持发展的重大技术装备或产品而确有必要进口的部分关键零部件及原材料,免征关税和进口环节增值税。
(五)集成电路产业和软件产业
有相应技术指标,有清单。
三、临时减免税:一案一批,专文下达
四、减免税管理基本规定
(一)减免税办理
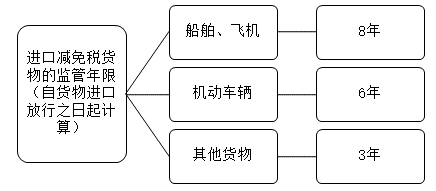
(二)进口减免税货物监管(另有规定除外)
(三)监管解除管理
对海关监管年限内的减免税货物,减免税申请人要求提前解除监管的,应当向主管海关提出申请,并办理补缴税款手续。
(四)减免税货物办理抵押、转让、移作他用或其他处置管理
在海关监管年限内,减免税申请人需要将减免税货物转让给不享受进口税收优惠政策或者进口同一货物不享受同等减免税优惠待遇的其他单位的,应当事先向主管海关申请办理减免税货物补缴税款手续。