消费税
基本概念
消费税是对我国境内从事生产、委托加工和进口,以及销售特定消费品单位和个人就其销售额或销售数量,在特定环节征收的一种税。
纳税义务人
在中华人民共和国境内生产、委托加工和进口应税消费品的单位和个人,以及国务院确定的销售应税消费品的其他单位和个人,为消费税的纳税人。
进口应税消费品,从事进口应税消费品的进口人或者代理人缴纳消费税。
个人携带或者邮寄入境的应税消费品的消费税,连同关税一并计征,由携带入境者或者收件人缴纳消费税。
扣缴义务人
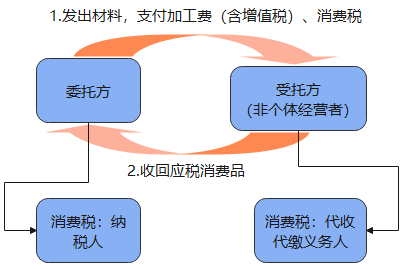
1.委托加工应税消费品的消费税纳税人为委托方;受托方为消费税的扣缴义务人(受托方为个体经营者除外)。
2.跨境电子商务零售进口商品按照货物征收进口环节消费税,购买跨境电子商务零售进口商品的个人作为纳税义务人,电子商务企业、电子商务交易平台企业或物流企业可作为代收代缴义务人。
税目
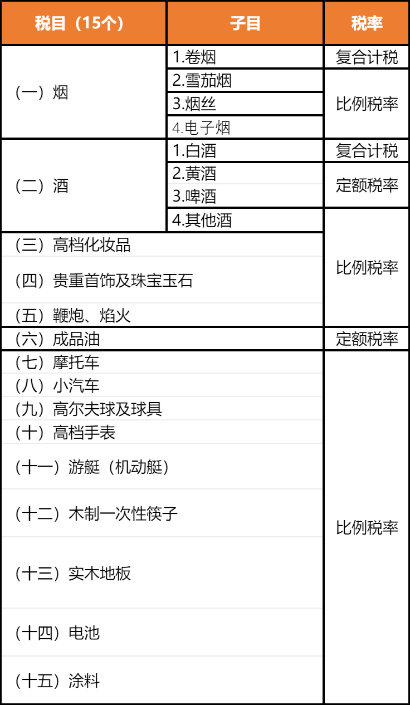
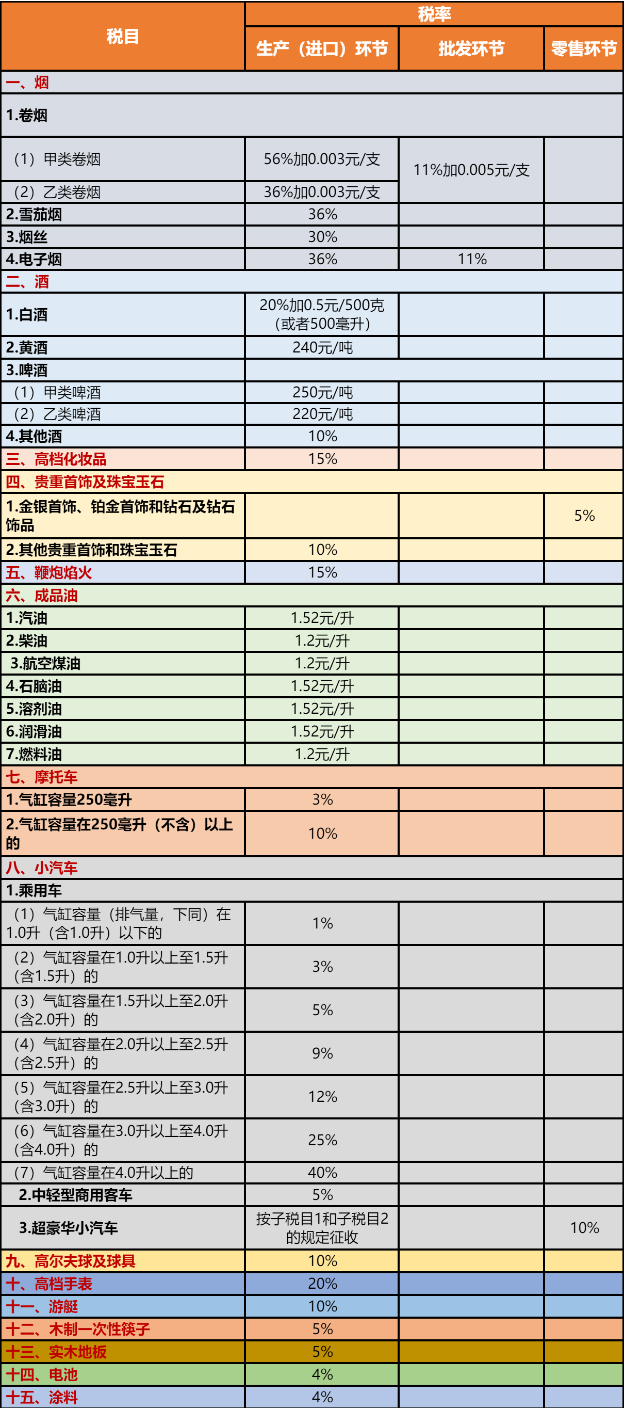
【提示1】大部分比例税率:10档:1%(1.0升以下的乘用车)~56%(甲类卷烟)。
【提示2】定额税率:只适用于啤酒、黄酒、成品油。
【提示3】卷烟、白酒复合计税。
税率
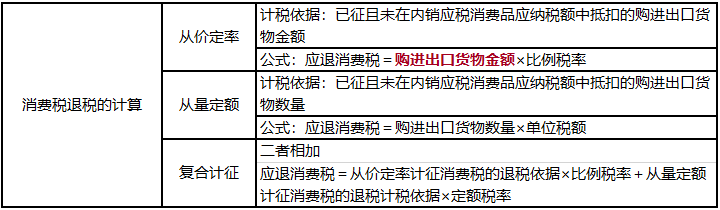
出口应税消费品的税收政策
一、适用范围
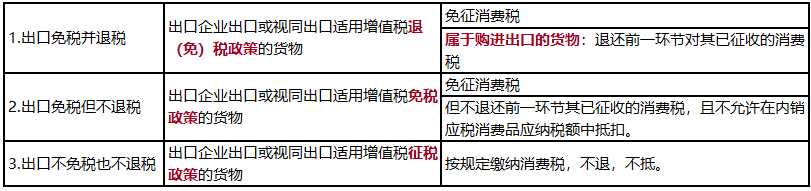
二、退税的计税依据
基本原则:出口货物的消费税应退税额的计税依据,按购进出口货物的消费税专用缴款书和海关进口消费税专用缴款书确定。