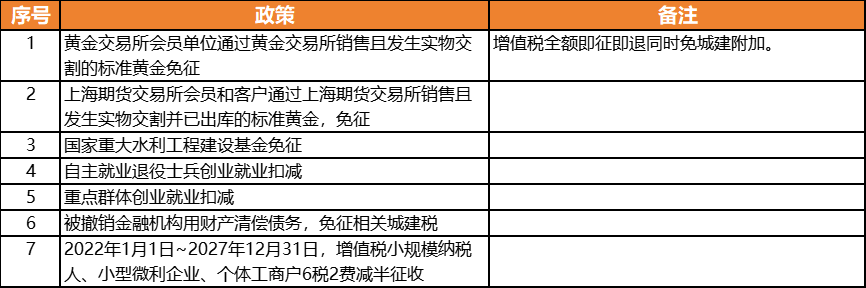
城市维护建设税
基本概念
城市维护建设税是对缴纳增值税、消费税的单位和个人征收的一种税。
纳税人
凡缴纳增值税、消费税(可简称“两税”)的单位和个人,为城市维护建设税的纳税人。
扣缴义务人
负有增值税、消费税扣缴义务的单位和个人,在扣缴增值税、消费税的同时扣缴城市维护建设税。
征税范围
一、须缴纳城市维护建设税:
在中华人民共和国境内缴纳增值税、消费税的单位和个人,为城市维护建设税的纳税人,应当依照本法规定缴纳城市维护建设税。
二、无须缴纳城市维护建设税:
对进口货物或者境外单位和个人向境内销售劳务、服务、无形资产缴纳的增值税、消费税税额,不征收城市维护建设税。
计税方法
应纳税额=(实际缴纳的增值税税额+实际缴纳的消费税税额)×适用税率(7% \ 5% \ 1%)
税率
城市维护建设税税率根据纳税人所在区域不同,分为3档。
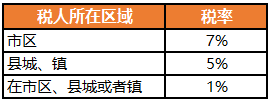
纳税人所在地:是指纳税人住所地或者与纳税人生产经营纳税人活动相关的其他地点,具体地点由省、自所在地治区、直辖市确定。
减免税优惠