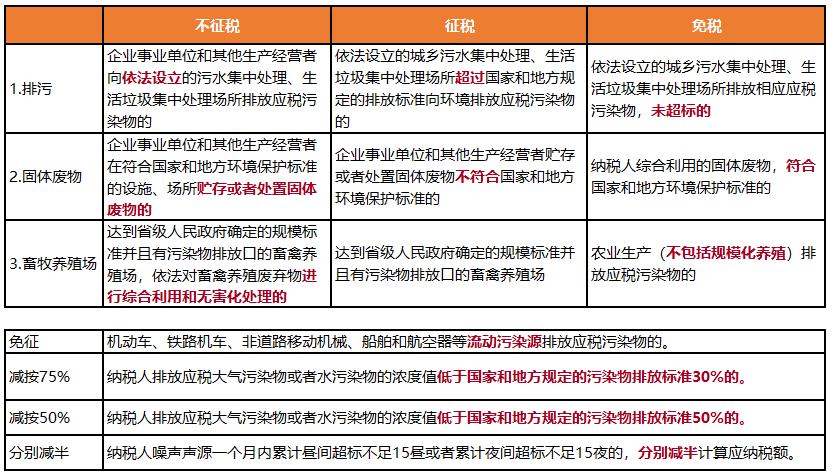
环境保护税
基本概念
环境保护税源于排污收费制度。我国于1979年开始排污收费试点,通过收费促使企业加强环境治理、减少污染物排放,对防治污染、保护环境起到了重要作用,但实际执行中存在着执法刚性不足等问题。为解决这些问题,党的十八届三中、四中全会明确提出:“推动环境保护费改税”“用严格的法律制度保护生态环境”。2018年环境保护费改税后,排污单位不再缴纳排污费,改为缴纳环境保护税。
征税范围
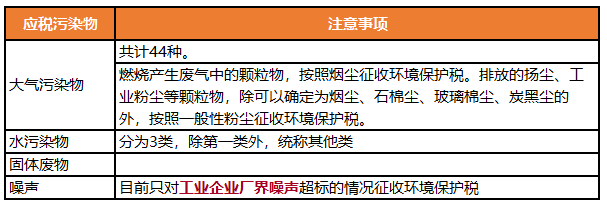
应税污染物
扣缴义务人
环境保护税的纳税人是在中华人民共和国领域和中华人民共和国管辖的其他海域,直接向环境排放应税污染物的企业事业单位和其他生产经营者。
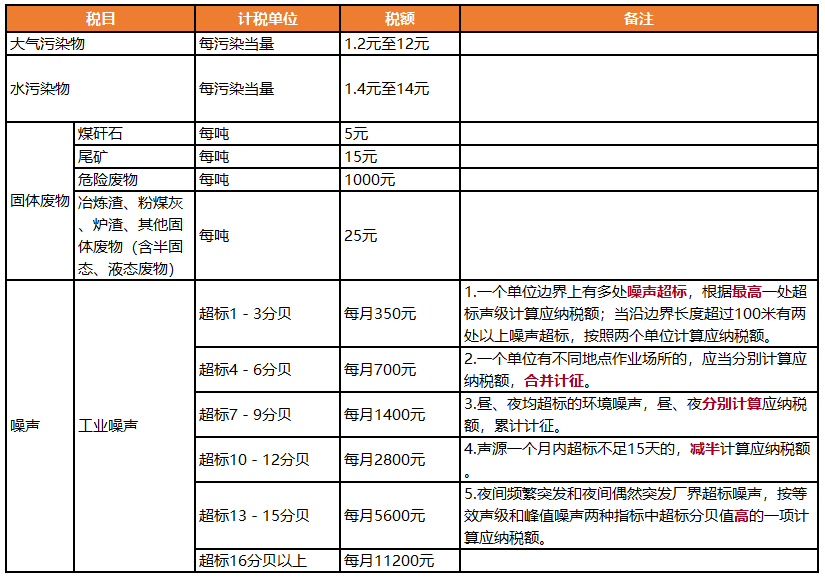
税率
减免税优惠