资源税
基本概念
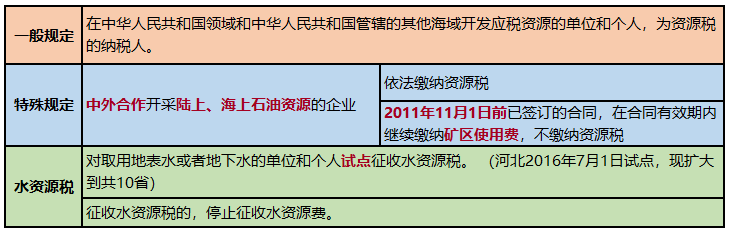
资源税是以应税资源为课税对象,对在中华人民共和国领域和中华人民共和国管辖的其他海域开发应税资源的单位和个人,就其应税资源销售额或销售数量为计税依据而征收的-种税。
扣缴义务人
计税方法
税率
减免税优惠
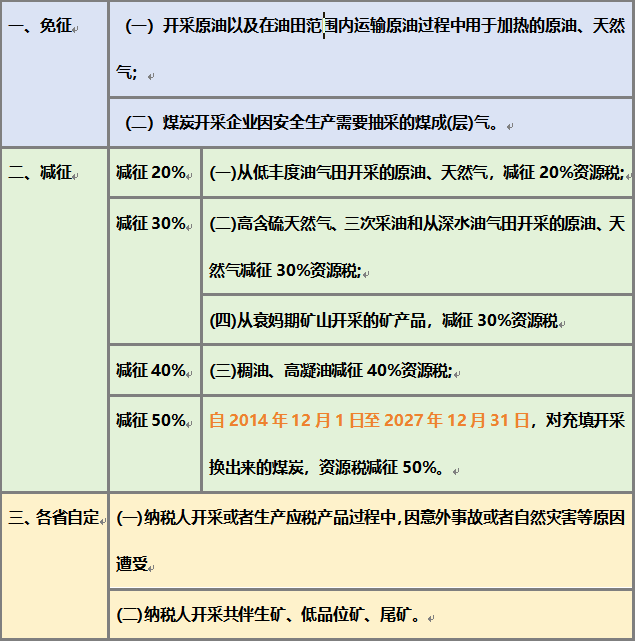
一、免征\减征
二、增值税小规模纳税人的优惠
自2023年1月1日至2027年12月31日,对增值税小规模纳税人、小型微利企业和个体工商户减半征收资源税(不含水资源税)、城市维护建设税、房产税、城镇土地使用税、印花税(不含证券交易印花税)、耕地占用税和教育费附加、地方教育附加。
增值税小规模纳税人、小型微利企业和个体工商户已依法享受资源税、城市维护建设税、房产税、城镇土地使用税、印花税、耕地占用税、教育费附加、地方教育附加等其他优惠政策的,可叠加享受上述优惠政策。
四、本公告执行期限为2022年1月1日至2024年12月31日。