车辆购购置税
基本概念
车辆购置税是以在中国境内购置的汽车、有轨电车、汽车挂车、排气量超过150 毫升的摩托车为课税对象,在特定的环节向车辆购置者征收的一种税。
纳税人
车辆购置税的纳税人,是在中华人民共和国境内购置汽车、有轨电车、汽车挂车、排气量超过150毫升的摩托车的单位和个人。
征税范围

计税方法
应纳税额=计税价格×税率
税率
统一比例税率:10%。
减免税优惠
一、车辆购置税法定减免税规定
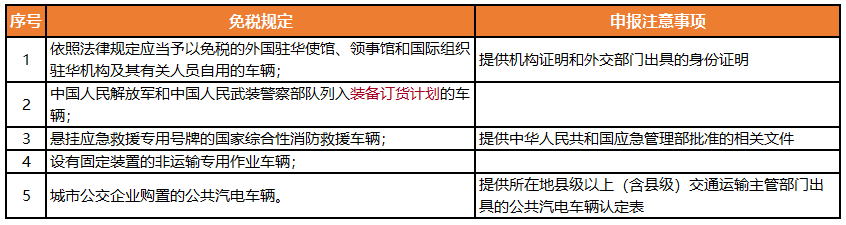
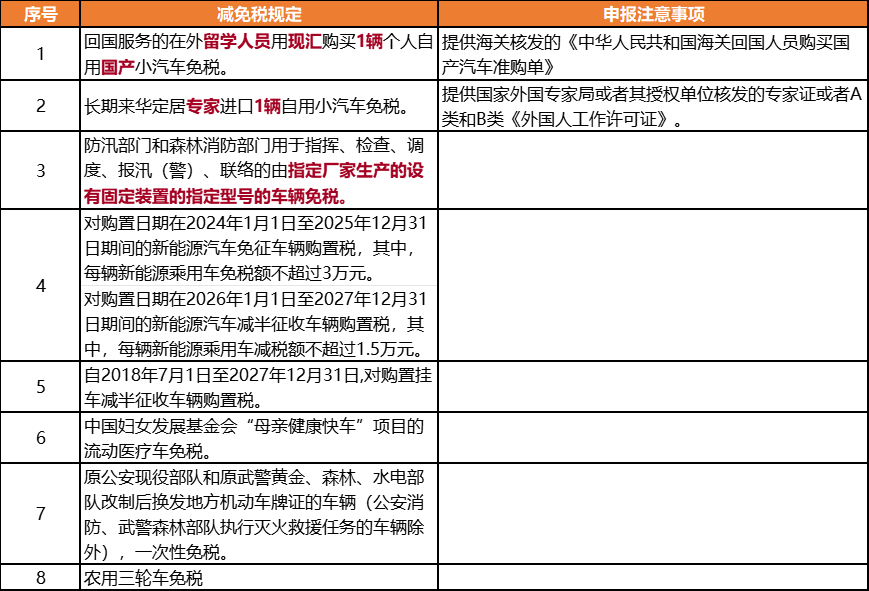
二、车辆购置税其他减免税规定
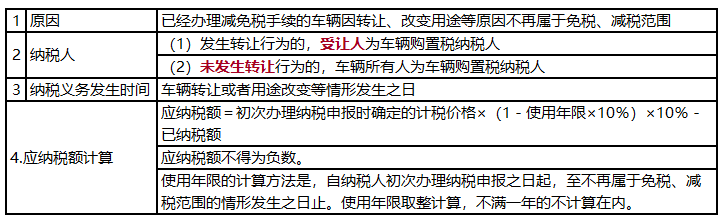
三、减免税条件消失车辆应纳税额的计算
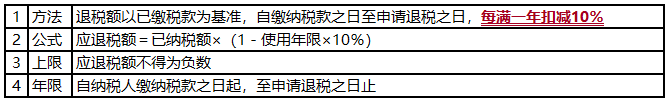
四、车辆购置税退税的具体规定
1.原因:已征车辆购置税的车辆退回生产企业或者经销商的。
2.计算
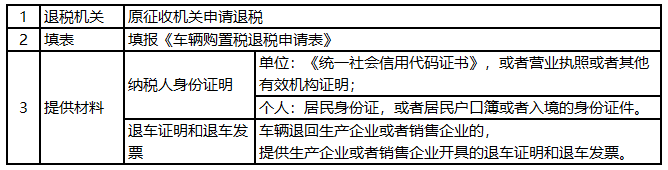
3.车辆购置税退税的程序