船舶吨税
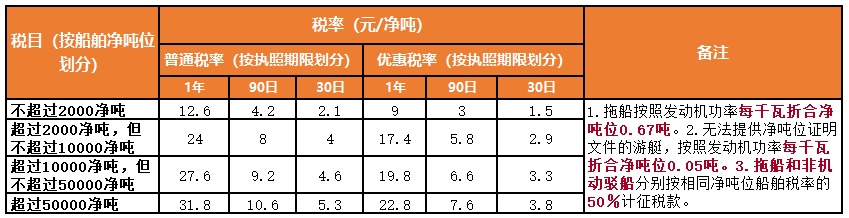
基本概念
船舶吨税是海关为了维护港口和航标的建设,对从中国境外港口进入中国境内港口的船舶征的一种税。
《吨税执照》
(一)入港:申领《吨税执照》
1.应税船舶负责人在每次入港申报纳税时,可以按照《船舶吨税税目、税率表》选择申领一种期限的吨税执照。
2.申领《吨税执照》时,应税船舶负责人应向海关提供下列文件:
①船舶国籍证书或海事签发的船舶国籍证书收存证明;
②船舶吨位证明。
(二)出港:交验《吨税执照》
注意:应税船舶在吨税执照期限内,因税目税率调整或者船籍改变而导致适用税率变化的,吨税执照继续有效。
征税范围
对自中国境外港口进入境内港口的船舶,应当征收船舶吨税。
计税方法
应纳税额=船舶净吨位×定额税率
税率
减免税优惠
一、免征优惠
1.应纳税额在人民币50元以下的船舶。
2.自境外以购买、受赠、继承等方式取得船舶所有权的初次进口到港的空载船舶。
3.吨税执照期满后二十四小时内不上下客货的船舶。
4.非机动船舶(不包括非机动驳船)。
5.捕捞、养殖渔船(须在中国渔业船舶管理部门登记)。
6.避难、防疫隔离、修理、改造、终止运营或者拆解,并不上下客货的船舶。
7.军队、武装警察部队专用或者征用的船舶。
8.警用船舶。
9.依照法律规定应当予以免税的外国驻华使领馆、国际组织驻华代表机构及其有关人员的船舶。
10.国务院规定的其他船舶。
二、延期优惠
(一)延长《吨税执照》期限
凡是缴纳了耕地占用税的,从批准征用之日起满1年时征收城镇土地使用税;
在吨税执照期限内,应税船舶发生下列情形之一的,海关按照实际发生的天数批注延长《吨税执照》期限:
1.避难、防疫隔离、修理、改造,并不上下客货。
2.军队、武装警察部队征用。
(二)延长申报期限
应税船舶因不可抗力在未设立海关地点停泊的,船舶负责人应当立即向附近海关报告,并在不可抗力原因消除后,向海关申报纳税。